

Петербуржец обманом оформил на коллег кредиты. Теперь банк требует. Есть ли шанс победить липовую долговую яму, вот в чем вопрос.
24‑летний петербуржец Егор уже полтора года пытается доказать, что не брал кредит, который тайно оформил на него коллега. Молодой человек проиграл две инстанции, но готовится подать кассационную жалобу: Калининский райсуд обязал его выплатить долг Сбербанку.
Доверие в рабочем коллективе сыграло злую шутку с молодыми провизорами одной из популярных аптечных сетей. Вместе с Егором пострадали еще несколько коллег. Все они давно знали друг друга, общались на сменах, поэтому просьба товарища помочь с переводом денег не вызвала ни подозрений, ни лишних вопросов.
- Как получилось, что вы дали коллеге доступ к банковскому приложению?
- Мы около года были знакомы, находились в приятельских отношениях, так что поводов не доверять не было. В тот день он попросил войти в Сбербанк, сказал, что нужно вывести деньги из зарубежного банка, якобы из‑за санкций он не мог сделать это сам. Все знали, что у него родственники в Германии и что он сам там какое‑то время жил – все звучало логично. Я не разбирался, какие банки под санкциями, а какие нет, и не стал вдаваться в нюансы – просто поверил.
- Сколько времени заняло и что происходило?
- Минут 30-40 он провел с моим телефоном. Я не видел, что именно он делал: отошел от стола и занимался рабочими делами. Когда вернул телефон, поблагодарил меня, сказал, что все сделал, что хотел. Никаких СМС с кодами не было – как выяснилось позже, он их удалил. Я на всякий случай заглянул в приложение, но не заметил ничего подозрительного.
- Когда вы поняли, что вас обманули?
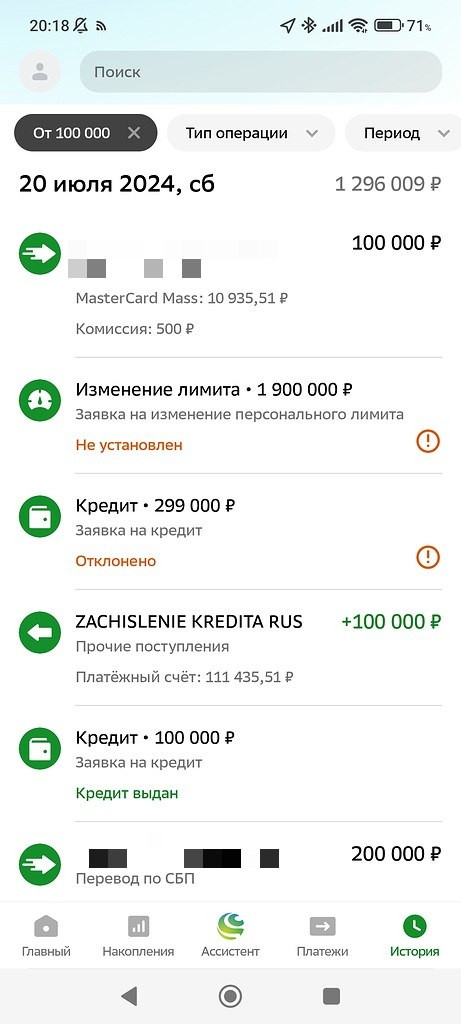
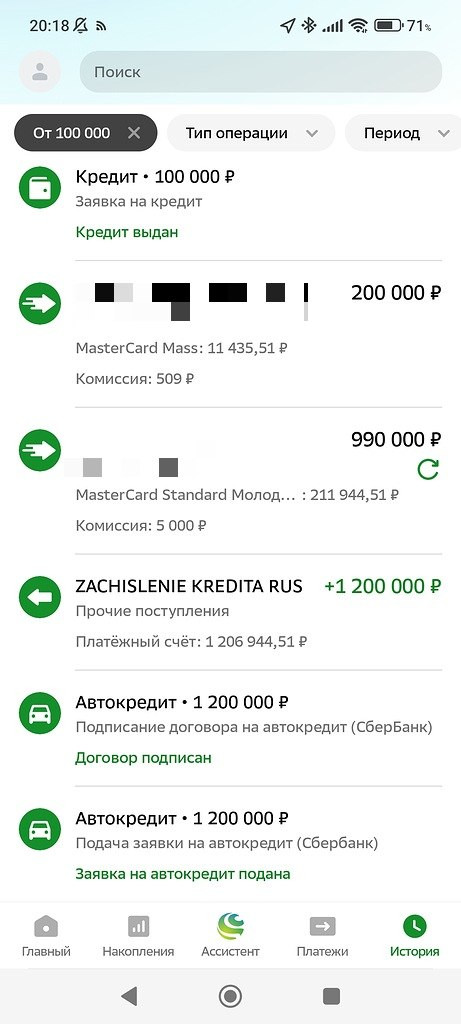
- Через несколько дней во время разговора с коллегой выяснилось, что он обращался не только ко мне. Она рассказала, что на нее оформлен кредит, и показала, где это проверить. Я зашел и увидел, что на мне тоже висят кредиты. С главной страницы приложения их не видно: нужно несколько действий, чтобы попасть в раздел с кредитами.
- Что было дальше?
- Мы устроили ему импровизированную "очную ставку". Он краснел, не знал, что сказать, обещал продать машину и квартиру и как‑то все закрыть – но без конкретики.
- Какую версию он выдвигал, зачем нужны были кредиты?
- Сначала говорил, что это "необходимая процедура" для вывода денег из зарубежного банка, потом в полиции заявил, что сам стал жертвой: якобы ему в Telegram написал человек, предложил вложиться в криптобиржу, а дальше деньги украли. При этом он параллельно с оформлением кредита с кем‑то говорил по телефону – якобы с консультантом банка. Возможно, он сам стал промежуточным звеном в чужой мошеннической схеме.
"Сам виноват"
Как следует из материалов дела, 20 июля 2024 между банком и Егором в электронном виде был заключен кредитный договор на 1,2 млн рублей под 32,4% годовых на срок 96 месяцев (8 лет). Операции были подтверждены одноразовыми паролями, направленными на телефон. Молодой человек настаивал, что кредит был оформлен не им, а коллегой, воспользовавшимся его телефоном, – сам Егор волеизъявления на заключение договора не давал.
Банк потребовал взыскать накопившуюся задолженность за период с 29 августа 2024 года по 29 апреля 2025 года — всего 1 468 389,07 рубля. В эту сумму вошли основной долг (1,2 млн рублей), просроченные проценты (251 464,16 рубля) и неустойки (16 924,91 рубля). Кроме того, кредитор просил компенсировать госпошлину — 29 683,89 рубля. Суд удовлетворил иск банка и обязал выплатить заявленную сумму, а встречный иск о признании договора недействительным, возврате списанных средств и взыскании процентов отклонили – суд счел, что договор заключен с соблюдением формы, операции подтверждены средствами аутентификации клиента, а ответственность за передачу доступа к банковским сервисам третьему лицу лежит на нем.
Уголовное дело
Параллельно с гражданским делом о признании кредитных договоров недействительными пострадавшие добиваются расследования уголовного дела. Оно было возбуждено по факту мошенничества в отношении неустановленного лица. В деле – трое потерпевших: ущерб Егора составил 1,3 млн рублей, еще одной девушки – 1,1 млн рублей, третьего – около 800 тысяч рублей.
Как рассказал 47news, представитель пострадавших, адвокат Максим Дурягин, в Приморский районный суд Петербурга обратились с жалобой в порядке статьи 125 УПК и просят отменить постановление о приостановлении предварительного следствия по делу. Защитник уверен, что предполагаемый злоумышленник сам не является жертвой.
- Он брал у коллег телефоны, заходил в личные кабинеты, с помощью СМС‑кодов оформлял кредитные договоры и выводил деньги на сторонний счет. По данным с камер видеонаблюдения, в момент оформления одного из кредитов он разговаривал по телефону – это говорит о том, что он действовал не в одиночку, а под чьим‑то руководством. Сам он настаивает, что стал жертвой мошенников, якобы его "обработали". Но зачем брать чужие телефоны, если все можно было сделать со своего? При этом на себя он кредиты не оформлял – это подтверждает, что действовал осознанно и целенаправленно, – рассказал представитель потерпевшего.
Как суды рассматривают споры о кредитах
В спорах о кредитах, оформленных третьими лицами через мобильное приложение, исход дела зависит не от одного факта доступа к банковскому сервису, а от установления действительного волеизъявления гражданина на заключение конкретного кредитного договора, рассказали 47news в юридической группе "Яланжи и партнеры".
Юристы сходятся во мнении, что кредитное обязательство требует согласования условий и подписания договора заемщиком или его уполномоченным лицом (предусмотрено ст. 153, 160, 432, 819, 820 ГК РФ; ст. 7 ФЗ № 353‑ФЗ), а использование логина, пароля и СМС-кода может подтверждать техническую процедуру подписания, но не освобождает суд от проверки того, кто фактически совершал действия и имелось ли согласие клиента на получение кредита.
Практика Верховного суда РФ в последние годы стала более требовательной к проверке действий кредитных организаций. В определении ВС РФ от 27 января 2026 года Судебная коллегия по гражданским делам подчеркнула необходимость надлежащей идентификации лица, использующего простую электронную подпись, и проверки действительного намерения заключить договор. В определении от 18 августа 2026 года Верховный суд вновь указал на недостаточность формального вывода о согласии клиента только на основании введения смс-кода, обратив внимание на перевод кредитных денег третьему лицу спустя несколько минут после зачисления. Ранее в другом определении ВС РФ признал существенным отсутствие оценки необычных операций и добросовестности банка при дистанционном кредитовании.
"Во всех этих случаях речь идет об оценке совокупности доказательств, а не об автоматическом освобождении граждан от долгов. Вместе с тем судебная практика не является безусловно благоприятной для потерпевших. Если установлено, что гражданин понимал назначение совершаемых действий, сам подтвердил условия кредита, получил деньги и сознательно распорядился ими, последующий обман со стороны знакомого не всегда влечет прекращение обязательств перед банком. Однако передача доступа под предлогом перевода денежных средств не равнозначна поручению заключить кредитные договоры на сумму около 1,3 млн рублей. Юридически значимо, объяснялись ли гражданину условия займов, получал ли он уведомления о кредите, самостоятельно ли вводил коды подтверждения, знал ли о зачислении средств и куда деньги были перечислены", – объяснили собеседники.
Как защититься?
Заемщик может защитить себя, если кредит оформили мошенники. Как объясняют специалисты, закон (№ 353‑ФЗ, ч. 7-9 ст. 13) дает шанс освободиться от выплат и процентов до приговора суда – но при двух условиях: банк нарушил правила защиты от мошенничества (антифрод‑требования), а по делу о хищении денег возбуждено уголовное дело. При этом сам факт возбуждения дела еще не значит, что долг автоматически спишут: суд разбирает каждое дело отдельно, учитывая даты и конкретные обстоятельства.
Даже если мошенник получил доступ к банковскому приложению с ведома владельца, кредит все равно можно оспорить. Ключевое – какой объем доступа был разрешен. Если человеку просто дали войти в приложение, чтобы перевести деньги, а кредит оформил и вывел средства другой человек без его согласия – это серьезное основание спорить с банком. Суд будет смотреть не только на то, давал ли владелец доступ, но и на действия самого банка: как он проверял клиента и реагировал ли на необычные операции.
Статус потерпевшего по уголовному делу помогает усилить позицию в суде, но не заменяет доказательств в гражданском споре. Одного статуса недостаточно – нужно подтвердить, что волеизъявления на кредит не было.