

Новые ставки "семейной ипотеки" могут обвалить и так еле живой рынок недвижимости новостроек Ленобласти. С новыми ставками купить квартиру могут только те, у кого доход под 200 тысяч. Застройщикам не легче.
Лишь каждая четвёртая квартира в новостройке, выставленная на продажу в Ленинградской области, нашла своего покупателя. Это следует из аналитики Единой информационной системы жилищного строительства "Дом.рф". Судя по приведённым данным за отчётный период августа 2026 года, всего в Ленобласти возводится 5 млн 83 тысячи квадратных метров жилья. Продажи открыты по 2 млн 844 тысячам квадратных метров. То есть, чуть больше половины.
А вот с соотношением проданного и непроданного жилья ситуация выглядит следующим образом. Из того объёма, что выставлен на продажу, а это 56% от общей массы, продать удаётся меньше половины. В цифрах это 1 млн 233 тысячи квадратных метров или 24% от строящегося метража. Соответственно, 32% от возводимого жилья в активных поисках того, кто его возьмёт.
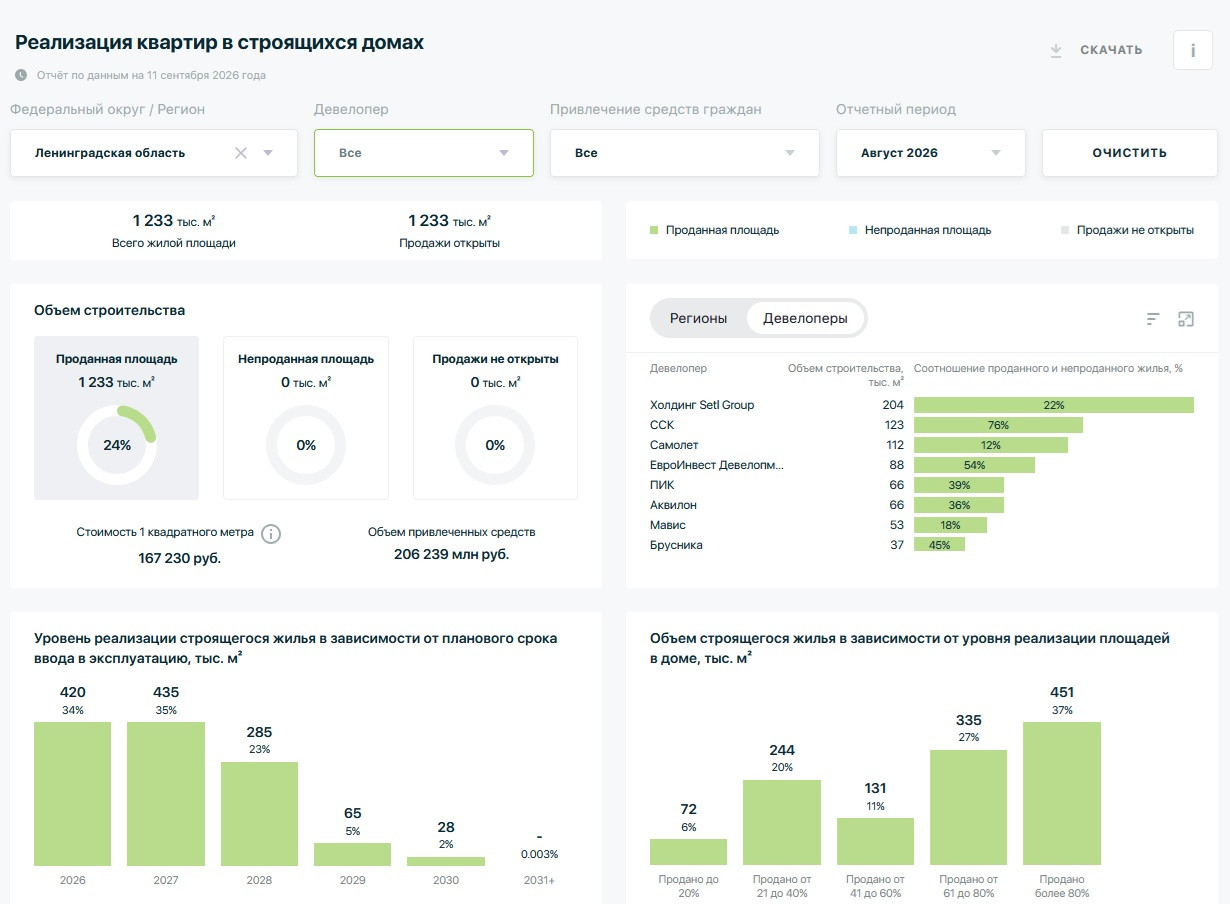
В России в целом ситуация немного лучше: распродано 31% от всего объёма строительства. Любопытно, что в Санкт-Петербурге, который в последнее десятилетие отставал от Ленобласти по спросу на новое жилье, данные ещё более обнадёживающие – продано уже 40% возводимой недвижимости. Притом, в отличие от 47-го региона, к продаже выставлено 84% от строящегося.
Также из интересного. Уверенней всего в нынешней обстановке себя чувствуют не областные девелоперы, а краснодарская компания "ССК". Расшифровывается "СпецСтройКубань". Строит в Новосаратовке, и там уже продано 76% от выставленного на сайты.
На этом фоне своеобразным выглядит изменение ставок по "семейной ипотеке". Сама по себе она появилась летом 2020 года, во время пандемии. Государство ввело её в рамках помощи крупному строительному бизнесу, пострадавшему от подорожания строительных материалов. Однако, на круг тогда это привело к отрицательному эффекту – повышению стоимости квартир. К началу СВО в 2022 году ипотечные ставки и вовсе резко взлетели вверх – до 20% со средних 8-10%.
До изменений условий "семейной ипотеки" аналитика показывала, что доля "семейной ипотеки" в структуре продаж новостроек составляла 60%. С учётом нововведений она может снизиться до 25-30%. Для рынка это означает, что продаваться будет не каждая четвёртая, а каждая восьмая квартира.
Касательно семей, желающих воспользоваться льготной ипотекой, то теперь вряд ли будет возможно достичь целей, изначально заявленных правительством при её введении – расширения жилья. Напомним, кредит со скидкой возможен только при покупке квартиры в новостройках.
Сегодняшний рынок строящейся недвижимости устроен так, что чем позже, тем дороже. Если раньше выгодно было покупать квартиры на этапе котлована, сейчас застройщики берут кредиты под высокие проценты для возведения домов. Ежегодно они накручивают цену жилья и лишь увеличивают её. К примеру, если стандартную однокомнатную квартиру в сданном пару лет назад доме в Кудрово можно было приобрести за 7 миллионов рублей, то в строящемся доме там же цена начинается от 8,5 млн рублей. И это речь про обыкновенные 32 метра с балконом.
Также раньше предполагалось, что материнского капитала во многих случаях хватит для первоначального взноса. Раньше, когда квартиру в новостройке можно было купить за 2,5 миллиона, это действительно было так. Понятно, что даже анонсированные на 2027 год 778 тысяч рублей не особо помогут при таких ценах на недвижимость.
Теперь же получается, что семья с одним ребенком может взять ипотеку под 12% – такой же была рыночная ставка примерно в 2018 году. При первоначальном взносе в 1,5 миллиона рублей платить придётся 72 тысячи рублей в месяц в течение 30 лет. То, что переплата составит 19 миллионов – это еще полбеды, а вот рекомендуемый официальный доход в 164 тысячи рублей в месяц для многих чрезмерно высок.
Конечно, можно ориентироваться на семьи с двумя детьми, ведь им на территории Петербурга и Ленобласти полагается ипотека по ставке 10%. При таких же равных условиях платить надо 61 тысячу рублей в месяц, а доход должен быть в размере 143 тысяч рублей. Правда, есть нюанс – вряд ли на разницу в 10 тысяч можно полноценно прокормить ещё одного ребёнка.
Для сравнения, при недавней ставке в 6% платить бы пришлось 42 тысячи в месяц, а доход бы был нужен в районе 100 тысяч.
Провести схему, как раньше – сдать квартиру после ввода дома и оплачивать ипотеку за счёт арендаторов, тоже не получится. Хотя бы потому, что сдать квартиру, как в приведенном примере, можно тысяч за 30-35.
Так что получается, что от изначальной идеи льготной ипотеки почти ничего не осталось. Легче от неё лишь тем, кто захочет приобрести отдельное жильё детям на вырост. Всё равно, когда они вырастут, дешевле ничего не будет.